Sığorta şirkətləri, banklar və lizinq fondları üçün GPS-telematika
Maliyyə şirkətinə yük maşını lazım deyil. Ona sığortalanmış və ya girov qoyulmuş maşının mövcud olduğunu, ehtiyatlı sürüldüyünü və yoxa çıxmayacağını bilmək lazımdır. Telematika bu bilgini ehtimaldan məlumata çevirir.
Biz Azərbaycanda sığortaçılara, banklara və fondlara risk obyektlərinə treker qoymağa, reyslər barədə məlumatı toplamağa və onu öz qiymətləndirmə və uçot sistemlərinə ötürməyə kömək edirik.
Ölçülə bilən risk
Sığorta şirkətləri və banklar üçün GPS-telematika bir məsələni həll edir: qeyri-müəyyənliyi azaltmaq. Sığortaçı riski sürücünün yaşına və maşının markasına görə qiymətləndirir, halbuki insanın real olaraq necə sürdüyünə baxmaq daha dəqiq olardı. Bank texnikanı girov götürərək kredit verir və onun taleyindən ancaq borcalan ödənişi dayandıranda xəbər tutur.
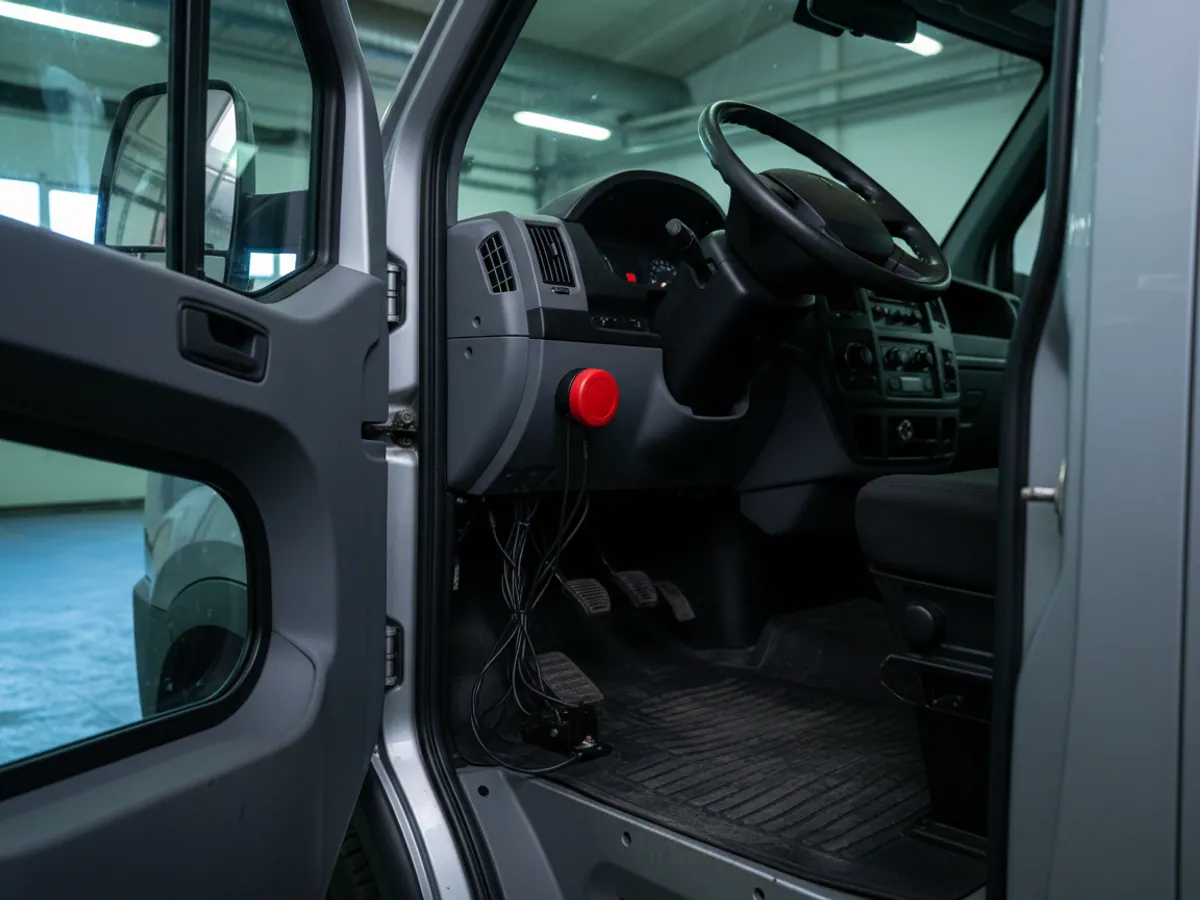
Treker bu boşluğu bağlayır. Sığortaçı üçün o, sürücülük tərzini, yürüşü, reyslərin vaxtını və yol qəzasının dəqiq şəraitini verir. Bank və fond üçün — müqavilə müddətinin istənilən anında girovun yerini və vəziyyətini. İnkassasiya xidməti üçün — dəyərli yük daşıyan maşının marşrutuna nəzarət və həyəcan düyməsi.
Azərbaycanda sığorta telematikası hələ inkişaf edir və layihələrin çoxu məhdud portfel üzərində pilotla başlayır: korporativ parklar, bahalı maşınlar, kommersiya nəqliyyatı. Bu, normal yoldur — əvvəlcə məlumat, sonra tariflər.
Bir vacib məqam da var: maliyyə şirkəti adətən monitorinq operatoruna çevrilmək istəmir. Ona məlumat öz sistemlərində lazımdır, avadanlığı, quraşdırmanı və platformanı isə biz öz üzərimizə götürürük.
Sektorlar üzrə həllər: sığorta və maliyyə şirkətləri
Maliyyə sektorunda üç istiqamət
Sürücünün real davranışına görə tariflər
Sığorta telematikası sürücülük tərzini toplayır: kəskin sürətlənmə və əyləclər, sürət həddinin aşılması, sürətlə dönmələr, gecə reysləri, yürüş. Bunun əsasında ehtiyatlı sürücülərə endirim təklif etmək və portfel üzrə riski daha dəqiq qiymətləndirmək olar.
Daha bir məsələ — sığorta hadisələrinin təhlili: yol qəzası harada, nə vaxt və hansı sürətlə baş verib, zərbə olubmu. Ətraflı — sığorta telematikası və ağıllı sığorta (UBI).
Trekerin məlumatı sığorta hadisəsində necə kömək edir
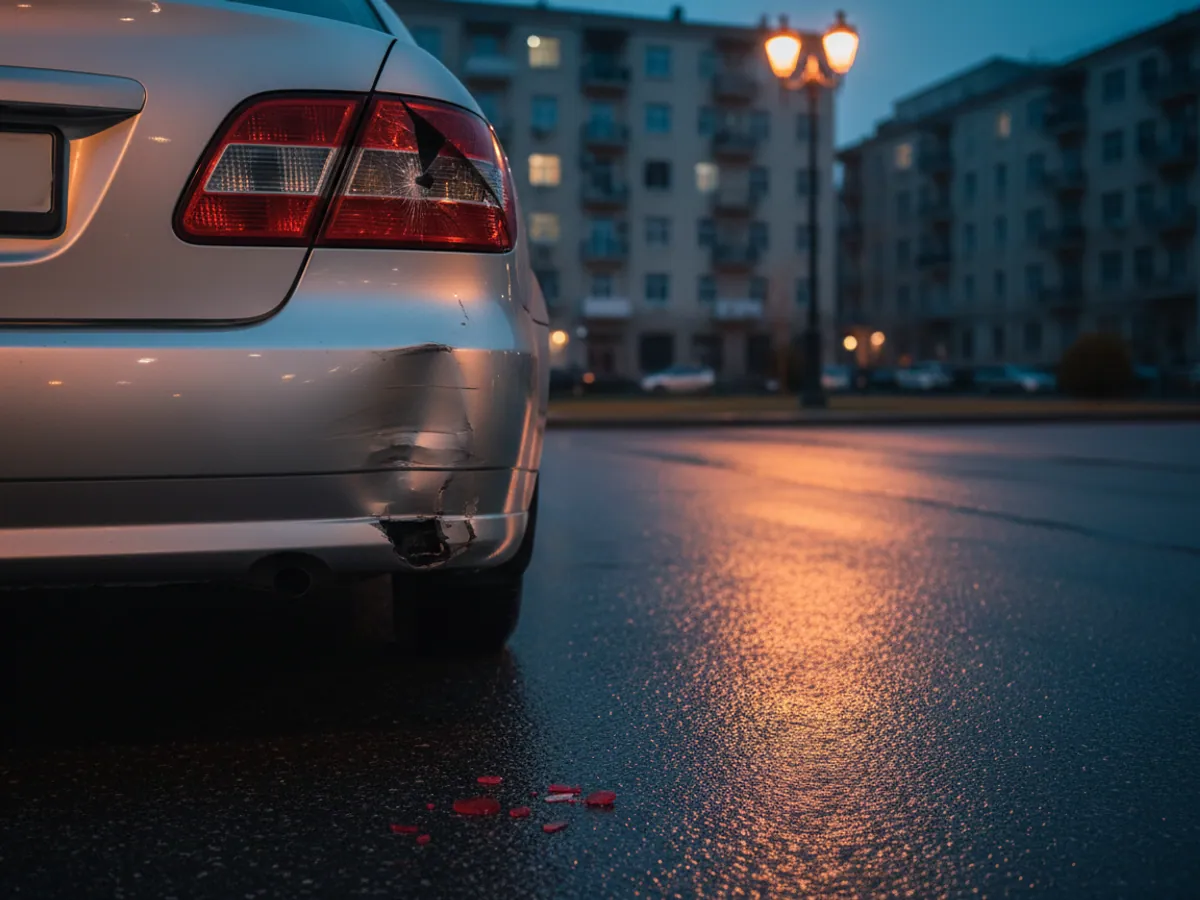
Bakı dairəvi yolunda mübahisəli yol qəzasını təsəvvür edin. Müştəri deyir ki, 60 km/saat sürətlə gedirdi və ona arxadan çırpıldılar. İkinci tərəf isə əksini iddia edir.
Akselerometrli treker sürəti, hərəkət istiqamətini və zərbə anını saniyə dəqiqliyi ilə yazır. Hesabatda görünür: hadisədən 10 saniyə əvvəl maşın 58 km/saat sürətlə gedirdi, kəskin əyləc verdi, bir saniyə sonra arxadan zərbə qeydə alındı. Belə məlumat hadisəni daha tez nizama salmağa kömək edir və fırıldaqçılıq riskini azaldır.
Maşında videoqeydiyyatçı varsa, buna kameranın yazısı da əlavə olunur. Qeydiyyatçı zərbə anının ətrafındakı roliki saxlayır və serverə yükləyir ki, yazı maşınla birlikdə itməsin. Kameralar barədə ətraflı — süni intellektlə videomonitorinq bölməsində.
Ayrıca mövzu — maşının qaçırılması. Həyəcan siqnalı işə düşəndə və əsas trekerin qidalanması itəndə sığortaçı sonuncu nöqtəni alır və onu polisə bir gün sonra deyil, dərhal ötürə bilir.
Dürüst qeyd: trekerin məlumatı şəraiti müəyyən etməyə kömək edir, lakin yol qəzasının hüquqi qiymətləndirilməsi qanuna görə bunu etməli olanların işi olaraq qalır. Biz faktları veririk, qərarı yox.
Maliyyə şirkəti telematikadan nə alır
Sürücülük tərzinin qiymətləndirilməsi
Kəskin manevrlərə, sürətə və reyslərin vaxtına görə sürücü balı. Həmin məntiq avtoparklar üçün sürücülük keyfiyyətinə nəzarətdə də istifadə olunur.
Real yürüş
Dövr üzrə dəqiq yürüş — sığorta polisinin dəyərinin kilometrajdan asılı olduğu, yəni nə qədər sürürsünüzsə o qədər ödəyirsiniz prinsipli proqramların əsasıdır.
Zərbənin qeydə alınması
Akselerometr zərbəni, onun gücünü və istiqamətini müəyyən edir. Bildiriş dərhal gəlir, müştəri ilə əlaqə saxlayıb kömək təklif etmək olar.
Girovun yeri
Sonuncu nöqtə, hərəkət tarixçəsi, icazə verilən zonadan çıxış barədə bildiriş. Bank üçün bu, problemli kredit haqqında erkən siqnaldır.
Müdaxiləyə nəzarət
Qidalanmanın kəsilməsi, korpusun açılması, GPS-i boğmaq cəhdləri vaxtı və yeri ilə birlikdə ayrıca hadisə kimi qeydə alınır.
Portfel üzrə statistika
Maşın qrupu üzrə yekun məlumat: nə qədəri gecə işləyir, harada daha çox kəskin əyləc verilir, hansı modellər daha çox yol qəzasına düşür. Anderraytinq üçün material.
Avadanlıq və quraşdırma üsulları
Cihazın seçimi onu kimin quraşdırdığından və müştərinin monitorinqdə nə dərəcədə maraqlı olduğundan asılıdır.
- Qidalanmaya qoşulan daimi treker — ən dəqiq variant. Korporativ parklar, kommersiya nəqliyyatı və girov texnikası üçün uyğundur. Məsələn, quraşdırılmış akselerometru olan Teltonika FMC130.
- Avtonom treker — elektrik naqillərinə qoşulmadan işləyir; obyektin yerində olduğunu sadəcə bilmək lazım gələn girov əmlakı üçün. İllər boyu batareya ilə işləyir və qrafik üzrə əlaqəyə çıxır.
- Videoqeydiyyatçı — qəzaların çox olduğu parklar və hadisələrin yazılması lazım olan inkassasiya üçün.
- Həyəcan düyməsi — inkassator maşınları və dəyərli yüklərlə işləyən sürücülər üçün.
Quraşdırmanı bizim mühəndislərimiz edir, kütləvi proqramlar üçün isə sığortaçının tərəfdaş texniki xidmət stansiyalarını öyrədə bilərik. Hər quraşdırma foto hesabatla qeydə alınır ki, sonradan cihazın harada və necə dayandığı barədə sual qalmasın.
Məlumat sizin sistemlərinizə necə düşür
Platformanın API-si
Sizin sisteminiz lazım olan obyektlər üzrə reysləri, hadisələri və hesabatları sorğulayır. Sənədlər və nümunələr — API bölməsində.
Xam məlumatın retranslyasiyası
Öz skorinq mexanizminiz varsa, trekerlərdən gələn məlumat axınını birbaşa sizin serverə yönləndirmək olar. Ətraflı — məlumatların retranslyasiyası.
Müntəzəm çıxarışlar
İnteqrasiyası olmayan pilotlar üçün həftəlik Excel çıxarışı kifayət edir: yürüş, sürücülük balları, hər sığorta polisi və ya müqavilə üzrə hadisələr.
Girişin ayrılması
Anderrayterlər, zərərlərin nizamlanması, təhlükəsizlik xidməti — hər biri məlumatın yalnız öz hissəsini görür.
Sürücü balı necə qurulur və kim nəyə cavabdehdir
Sığortaçı üçün balın nədən yığıldığını anlamaq vacibdir, əks halda onu nə müştəri qarşısında müdafiə etmək, nə də tarifdə istifadə etmək olar. Biz metodikanı açıq göstəririk.
- İlkin hadisələr. Akselerometr üzrə kəskin sürətlənmələr, əyləclər və dönmələr, verilmiş həddlərə nisbətən sürət aşmaları, gecə reysləri, yürüş. Hər hadisə vaxtı və koordinatı ilə saxlanılır, onu yoxlamaq mümkündür.
- Normalaşdırma. Hadisələr 100 km yürüşə hesablanır ki, böyük yürüşü olan sürücü az sürənə uduzmasın.
- Çəkilər. Hər hadisə tipinin bala verdiyi töhfəni sığortaçı təyin edir. Biz başlanğıc çəkiləri təklif edirik, pilotdan sonra onları zərərlər barədə məlumata görə düzəldirlər.
Məlumatın keyfiyyəti. Məlumat azdırsa, bal hesablanmır: yürüş çox qısadır, rabitədə uzun fasilələr var, qidalanma kəsilir. Belə dövrlər ayrıca işarələnir və ideal sürücü mənzərəsinə çevrilmir. Akselerometrin həddləri quraşdırma üsulundan asılıdır, ona görə quraşdırma vahid sxem üzrə edilir və fotoya alınır.
Tərəflərin rolları. Biz avadanlığa, quraşdırmaya, platformaya və ilkin hadisələrin düzgünlüyünə cavabdehik. Sığortaçı — metodikaya, çəkilərə, tariflərə və müştərilər barədə qərarlara. Müştəri məlumatın toplanmasına razılıq verir və hansı məlumatın toplandığını bilir. Razılığın hüquqi ifadələrini sığortaçının hüquqşünası hazırlayır.
Nədən başlamaq: 50–100 maşında pilot
Portfelin seçimi. İştirak etmək müştəriyə sərf edən qrupdan başlamaq daha yaxşıdır: korporativ parklar, yüksək mükafatı olan bahalı maşınlar, kommersiya nəqliyyatı. Endirim olmasa, fərdi sürücüyə treker maraqlı deyil.
Müştərinin razılığı. Məlumatın toplanması və istifadəsi qaydası müqavilədə qeyd olunur. İfadələri sizin hüquqşünasınız hazırlayır, biz isə hansı məlumatın məhz toplandığını və harada saxlandığını söyləyirik.
Quraşdırma və məlumatın toplanması. Statistikanın yığılması üçün üç-altı ay. Daha az müddətin mənası yoxdur: mövsümlər və bayramlar sürücülük tərzini nəzərəçarpacaq dərəcədə dəyişir.
Təhlil və qərar. Sürücü ballarını zərərlilik ilə tutuşdururuq, hansı parametrlərin həqiqətən risklə bağlı olduğunu üzə çıxarırıq. Bundan sonra tariflərdən danışmaq olar.
Telematika layihələrinin təcrübəsinə görə, ən göstərici parametrlər orta sürət deyil, kəskin əyləclərin tezliyi və gecə reyslərinin payıdır. Lakin öz portfeli üçün nəticələri özgə tədqiqatlarına deyil, öz məlumatına əsaslanaraq çıxarmaq daha düzgündür.
Sığortaçıların, bankların və fondların sualları
Sahədə tətbiq ssenariləri
Keyslər: «Sığorta və maliyyə şirkətləri»
Dead reckoning ilə oğurlanmış maşınların axtarışı
Avtoparklar üçün telematika
Motosiklet üçün treker: oğurluq və təhlükəsizlik
Avtoparklar üçün telematika
Sığortaçılar üçün FMC880 və FMM880 trekerləri
Avtoparklar üçün telematika
Sahə üçün GPS-monitorinq: «Sığorta və maliyyə şirkətləri»
Müraciət göndərin — avtoparkınız üçün hesablama hazırlayacağıq və sahənin məsələlərinə uyğun avadanlıq seçəcəyik.
- 1 Məsələni dəqiqləşdiririk
Mütəxəssis zəng edib texnika, maşınların sayı və nəyə nəzarət lazım olduğunu soruşacaq.
- 2 Həll seçirik
Avadanlıq və funksiyaları təklif edirik, birdəfəlik və aylıq ödənişləri ayrıca göstəririk.
- 3 Quraşdırmanı razılaşdırırıq
Quraşdırma sizin bazanızda və ya bizdə — qrafik üzrə, texnika işdən qalmasın deyə.
Müraciət göndərin
Mütəxəssis zəng edib texnikanıza və məsələnizə uyğun həll seçəcək.