GPS-телематика для страховых компаний, банков и лизинговых фондов
Финансовой компании не нужен грузовик. Ей нужно знать, что застрахованная или заложенная машина существует, ездит аккуратно и не исчезнет. Телематика превращает это знание из допущения в данные.
Мы помогаем страховщикам, банкам и фондам в Азербайджане поставить трекеры на объекты риска, собрать данные о поездках и передать их в собственные системы оценки и учёта.
Риск, который можно измерить
GPS-телематика для страховых компаний и банков решает одну задачу: уменьшить неопределённость. Страховщик оценивает риск по возрасту водителя и марке машины, хотя гораздо точнее было бы смотреть, как человек реально ездит. Банк выдаёт кредит под залог техники и узнаёт о её судьбе, только когда заёмщик перестаёт платить.
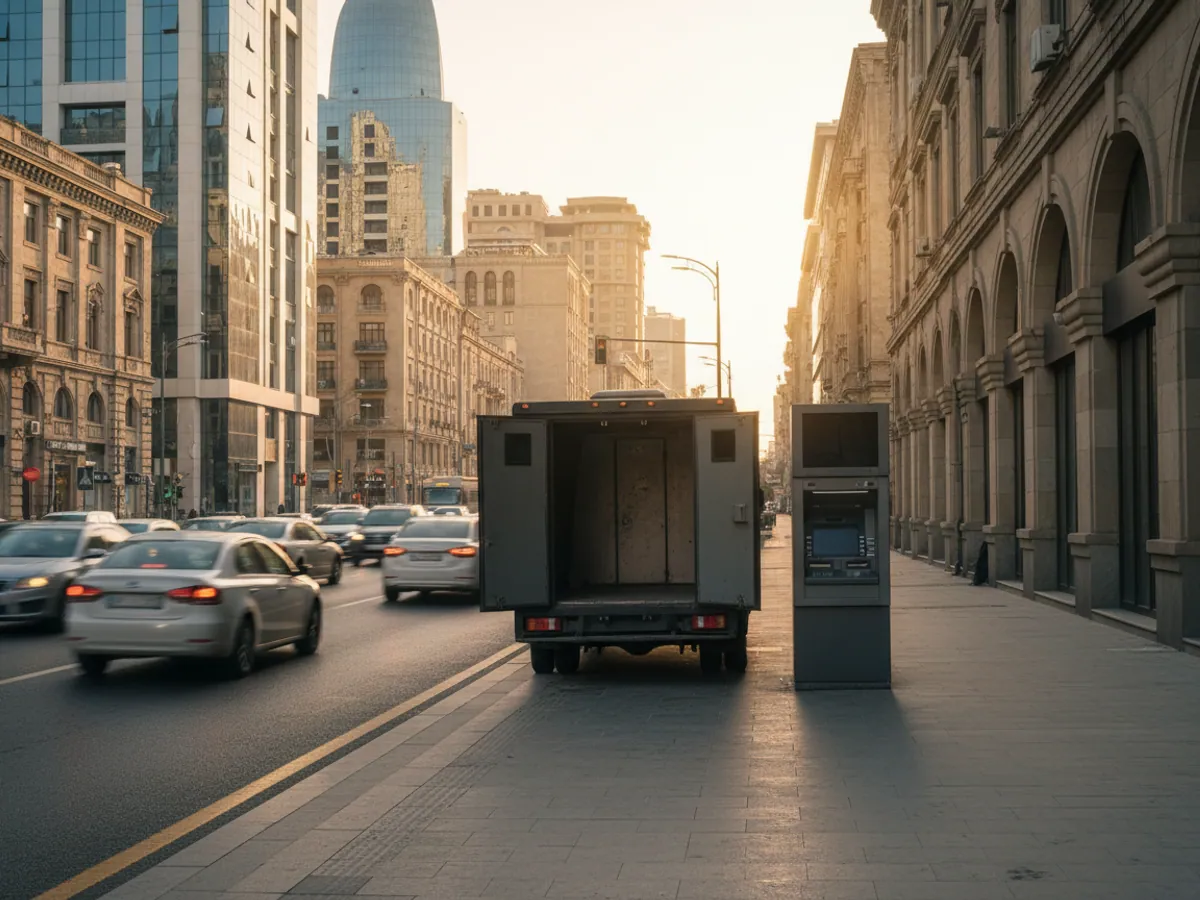
Трекер закрывает этот разрыв. Для страховщика он даёт стиль езды, пробег, время поездок и точные обстоятельства ДТП. Для банка и фонда — местоположение и состояние залога в любой момент срока договора. Для службы инкассации — контроль маршрута машины с ценностями и тревожную кнопку.
В Азербайджане страховая телематика пока развивается, и большинство проектов начинаются с пилотов на ограниченном портфеле: корпоративные парки, дорогие машины, коммерческий транспорт. Это нормальный путь — сначала данные, потом тарифы.
Важно и то, что финансовая компания обычно не хочет становиться оператором мониторинга. Ей нужны данные в своих системах, а оборудование, монтаж и платформу берём на себя мы.
Решения по секторам: страховые и финансовые компании
Три направления в финансовом секторе
Тарифы по реальному поведению водителя
Страховая телематика собирает стиль езды: резкие разгоны и торможения, превышения, повороты на скорости, ночные поездки, пробег. На этой основе можно предлагать скидку аккуратным водителям и точнее оценивать риск по портфелю.
Ещё одна задача — разбор страховых случаев: где, когда и на какой скорости произошло ДТП, был ли удар. Подробно — страховая телематика и умное страхование (UBI).
Как данные трекера помогают при страховом случае
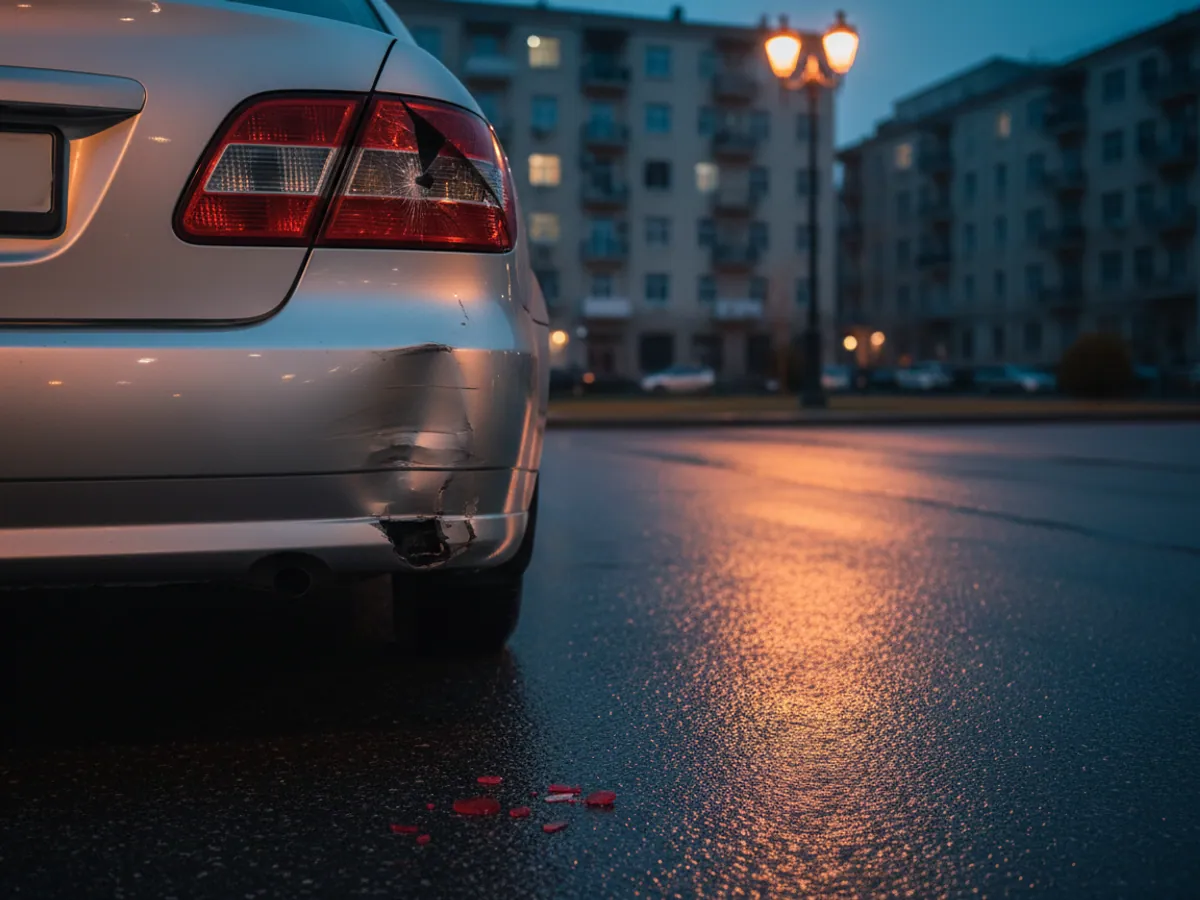
Представьте спорное ДТП на Бакинской окружной дороге. Клиент говорит, что ехал 60 км/ч и в него въехали сзади. Вторая сторона утверждает обратное.
Трекер с акселерометром записывает скорость, направление движения и момент удара с точностью до секунды. В отчёте видно: за 10 секунд до события машина ехала 58 км/ч, резко затормозила, через секунду зафиксирован удар сзади. Такие данные помогают урегулировать случай быстрее и снижают риск мошенничества.
Если в машине стоит видеорегистратор, к этому добавляется запись с камеры. Регистратор сохраняет ролик вокруг момента удара и загружает его на сервер, чтобы запись не потерялась вместе с машиной. Подробнее о камерах — в разделе видеомониторинг с ИИ.
Отдельная тема — угон. При срабатывании тревоги и потере питания основного трекера страховщик получает последнюю точку и может передать её в полицию сразу, а не через сутки.
Честная оговорка: данные трекера помогают установить обстоятельства, но юридическая оценка ДТП остаётся за теми, кому она положена по закону. Мы даём факты, а не решение.
Что финансовая компания получает из телематики
Оценка стиля вождения
Балл водителя по резким манёврам, скорости и времени поездок. Та же логика используется в контроле качества вождения для автопарков.
Реальный пробег
Точный пробег за период — основа для программ «плати сколько ездишь», где стоимость полиса зависит от километража.
Фиксация удара
Акселерометр определяет удар, его силу и направление. Уведомление приходит сразу, можно связаться с клиентом и предложить помощь.
Местоположение залога
Последняя точка, история перемещений, уведомление о выезде из разрешённой зоны. Для банка это ранний сигнал о проблемном кредите.
Контроль вмешательства
Отключение питания, вскрытие корпуса, попытки заглушить GPS фиксируются как отдельные события с временем и местом.
Статистика по портфелю
Сводные данные по группе машин: сколько ездят ночью, где чаще тормозят резко, какие модели чаще попадают в ДТП. Материал для андеррайтинга.
Оборудование и способы установки
Выбор устройства зависит от того, кто его ставит и насколько клиент заинтересован в мониторинге.
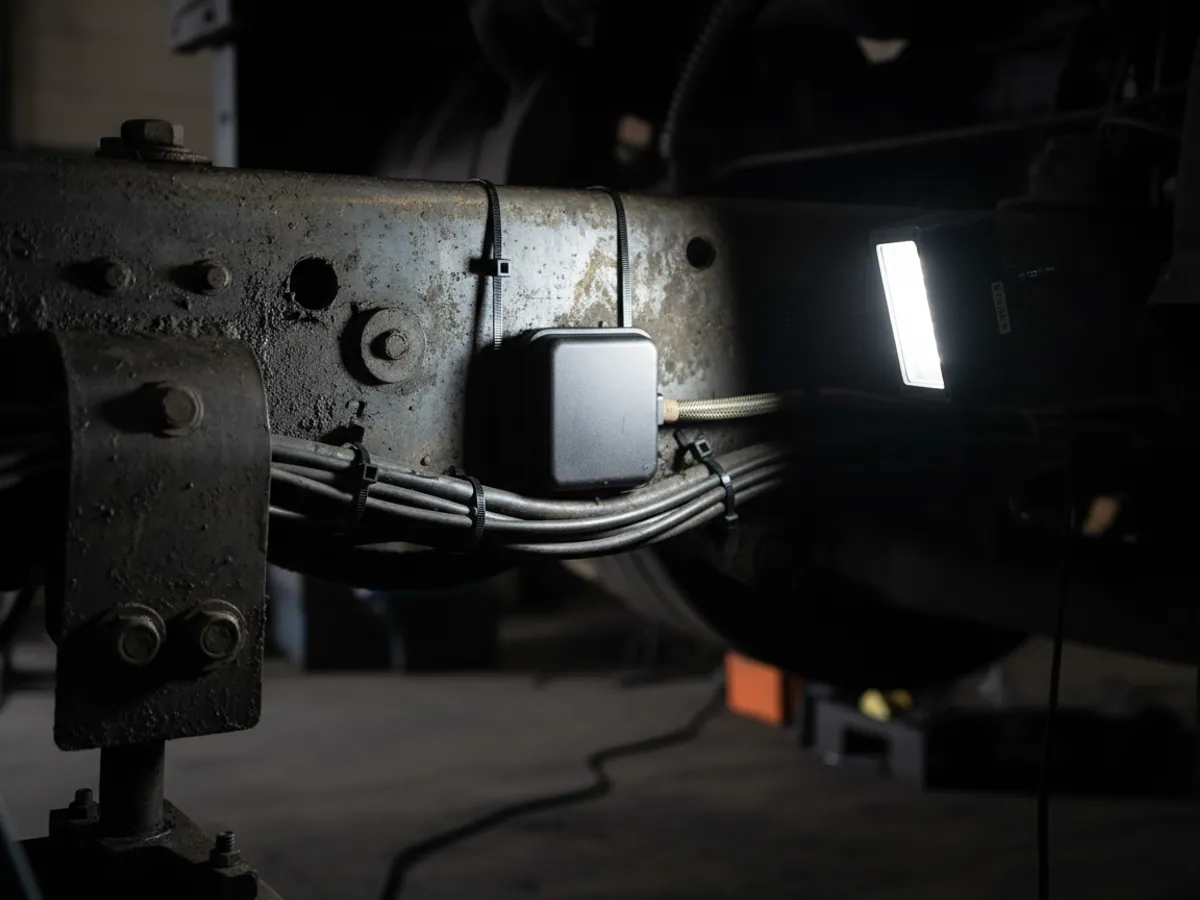
- Штатный трекер с подключением к питанию — самый точный вариант. Подходит для корпоративных парков, коммерческого транспорта и залоговой техники. Например, Teltonika FMC130 с встроенным акселерометром.
- Автономный трекер без подключения к проводке — для залогового имущества, где важно просто знать, что объект на месте. Работает годами от батареи и выходит на связь по расписанию.
- Видеорегистратор — для парков с высокой аварийностью и инкассации, где нужна запись событий.
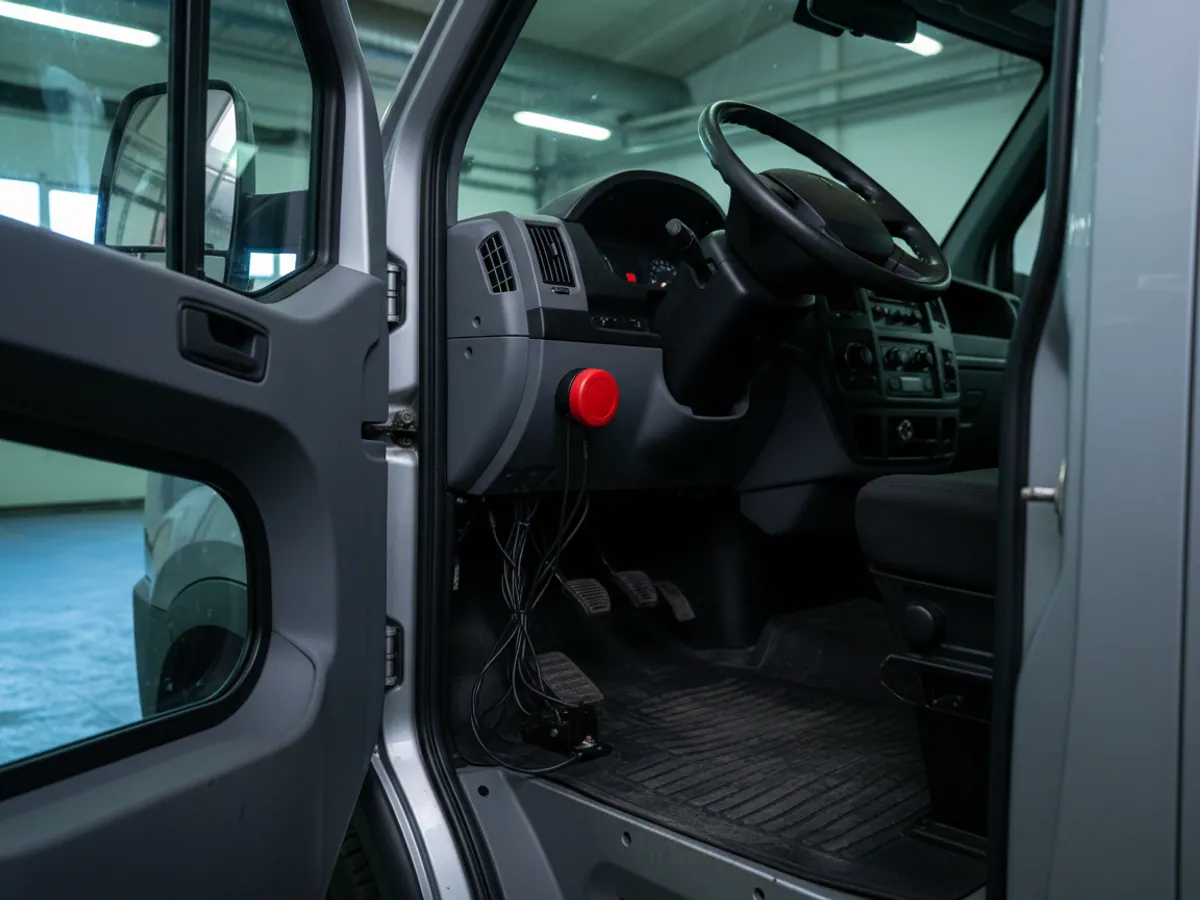
- Тревожная кнопка — для инкассаторских машин и водителей, работающих с ценными грузами.
Монтаж делают наши инженеры, а для массовых программ можем обучить партнёрские СТО страховщика. Каждая установка фиксируется фотоотчётом, чтобы потом не было вопросов, где и как стоит устройство.
Как данные попадают в ваши системы
API платформы
Ваша система запрашивает поездки, события и отчёты по нужным объектам. Документация и примеры — в разделе API.
Ретрансляция сырых данных
Если у вас свой скоринговый движок, поток данных с трекеров можно пересылать напрямую на ваш сервер. Подробнее — ретрансляция данных.
Регулярные выгрузки
Для пилотов без интеграции хватает еженедельной выгрузки в Excel: пробег, баллы вождения, события по каждому полису или договору.
Разделение доступа
Андеррайтеры, урегулирование убытков, служба безопасности — каждый видит только свою часть данных.
Как устроен балл водителя и кто за что отвечает
Страховщику важно понимать, из чего собран балл, иначе его нельзя ни защитить перед клиентом, ни использовать в тарифе. Мы показываем методику открыто.
- Исходные события. Резкие разгоны, торможения и повороты по акселерометру, превышения скорости относительно заданных порогов, поездки ночью, пробег. Каждое событие хранится с временем и координатой, его можно проверить.
- Нормирование. События пересчитываются на 100 км пробега, чтобы водитель с большим пробегом не проигрывал тому, кто почти не ездит.
- Веса. Вклад каждого типа события в балл задаёт страховщик. Мы предлагаем стартовые веса, а после пилота их корректируют по данным об убытках.
Качество данных. Балл не считается, если данных мало: слишком короткий пробег, долгие пропуски связи, отключения питания. Такие периоды помечаются отдельно, а не превращаются в «идеального водителя». Пороги акселерометра зависят от способа установки, поэтому монтаж делается по единой схеме и фиксируется фото.
Роли сторон. Мы отвечаем за оборудование, монтаж, платформу и корректность исходных событий. Страховщик — за методику, веса, тарифы и решения по клиентам. Клиент даёт согласие на сбор данных и знает, какие данные собираются. Правовые формулировки согласия готовит юрист страховщика.
С чего начать: пилот на 50–100 машинах
Выбор портфеля. Лучше начинать с группы, где клиенту выгодно участвовать: корпоративные парки, дорогие машины с высокой премией, коммерческий транспорт. Частному водителю без скидки трекер неинтересен.
Согласие клиента. Порядок сбора и использования данных фиксируется в договоре. Формулировки готовит ваш юрист, мы подсказываем, какие именно данные собираются и где хранятся.
Установка и сбор данных. Три-шесть месяцев накопления статистики. Меньше не имеет смысла: сезоны и праздники заметно меняют стиль езды.
Анализ и решение. Сравниваем баллы водителей с убыточностью, выявляем, какие параметры действительно связаны с риском. После этого можно говорить о тарифах.
По опыту телематических проектов, самые показательные параметры — не средняя скорость, а частота резких торможений и доля ночных поездок. Но выводы для своего портфеля лучше делать на собственных данных, а не на чужих исследованиях.
Вопросы от страховщиков, банков и фондов
Сценарии применения в отрасли
Кейсы из «Страховые и финансовые компании»
GPS-мониторинг для отрасли «Страховые и финансовые компании»
Оставьте заявку — подготовим расчёт под ваш парк и подберём оборудование под задачи отрасли.
- 1 Уточним задачу
Специалист перезвонит и спросит про технику, число машин и что нужно контролировать.
- 2 Подберём решение
Предложим оборудование и функции, разовые и ежемесячные платежи распишем отдельно.
- 3 Согласуем монтаж
Установка на вашей базе или у нас — по графику, чтобы техника не выпадала из работы.
Оставить заявку
Специалист перезвонит и подберёт решение под вашу технику и задачу.