Страховая телематика и умное страхование (UBI)
Телематика для страховых компаний Азербайджана: данные о пробеге и манере вождения для продуктов «Плати, как водишь» (PHYD), трек и перегрузки в момент удара для урегулирования, поиск угнанных машин по КАСКО.
Мы ставим трекеры, настраиваем платформу Wialon и отдаём страховщику события и агрегаты в том виде, в каком их удобно подать в тарифную модель или систему урегулирования.
От тарифов «для всех» к персональным рискам
Сегодня тариф КАСКО в Баку считают по возрасту и стажу водителя, марке, году выпуска и истории убытков. Два клиента на одинаковых Toyota Camry получают почти одну цену, хотя один ездит по Бабека в час пик на 40 км/ч, а второй ночью разгоняется по Зыхскому шоссе до 150.
Страховая телематика добавляет в андеррайтинг поведение за рулём: сколько человек реально проезжает, как часто тормозит в пол, ездит ли ночью, превышает ли скорость на трассах. Аккуратному водителю можно дать скидку при пролонгации, а рискованный профиль увидеть до того, как он принесёт убыток.
Скоринговую модель строит страховщик, ведь это его актуарная работа. Наша часть — чтобы данные были полными и чистыми: трекер не терял точки в подземном паркинге, акселерометр был откалиброван под положение устройства, а ложные «резкие торможения» на лежачих полицейских не портили клиенту балл.
Что страховщик видит в данных
Трекер пишет координаты, скорость и показания акселерометра. Платформа превращает этот поток в события, из которых складывается профиль водителя:
- пробег за месяц и доля ночных поездок;
- резкие разгоны, торможения и повороты с порогами в g, которые мы согласуем с вами;
- превышение скорости с учётом ограничения на конкретной дороге, а не по одному порогу «больше 90»;
- длительность поездок без перерыва;
- удары и опрокидывания с записью перегрузки.
Пороги подбираем на пилоте. В Баку много неровных съездов и лежачих полицейских, и если поставить слишком чувствительную настройку, половина клиентов окажется «агрессивными». Обычно первые две-три недели уходят на то, чтобы откалибровать события на реальных поездках, и только после этого баллы идут в тариф.
Подробнее о том, как считается манера вождения, мы писали в разделе контроль стиля вождения.
Где страховщик теряет деньги без телематики
Отделы урегулирования сталкиваются с этим постоянно. Вот ситуации, которые чаще всего всплывают в разговорах с андеррайтерами и специалистами по убыткам:
Старые повреждения как новые
Клиент заявляет ДТП, а удар на машине месячной давности. Без трека и записи перегрузки доказать это почти невозможно, и выплата уходит.
Инсценированный угон
Машину «угоняют» после того, как её выгнали за пределы страны или разобрали на запчасти. Трек последних суток обычно быстро показывает, что происходило на самом деле.
Личный полис, рабочая машина
Автомобиль оформлен как личный, а по факту работает в такси или доставке по 12 часов в день. Пробег 7–9 тысяч км в месяц обычно указывает на такое использование.
Долгий первый контакт
О серьёзном ДТП компания узнаёт через сутки из звонка клиента. Автоматическое уведомление об ударе даёт оператору возможность позвонить сразу и вызвать эвакуатор.
Четыре формата подключения клиентов
Проводной трекер под панелью
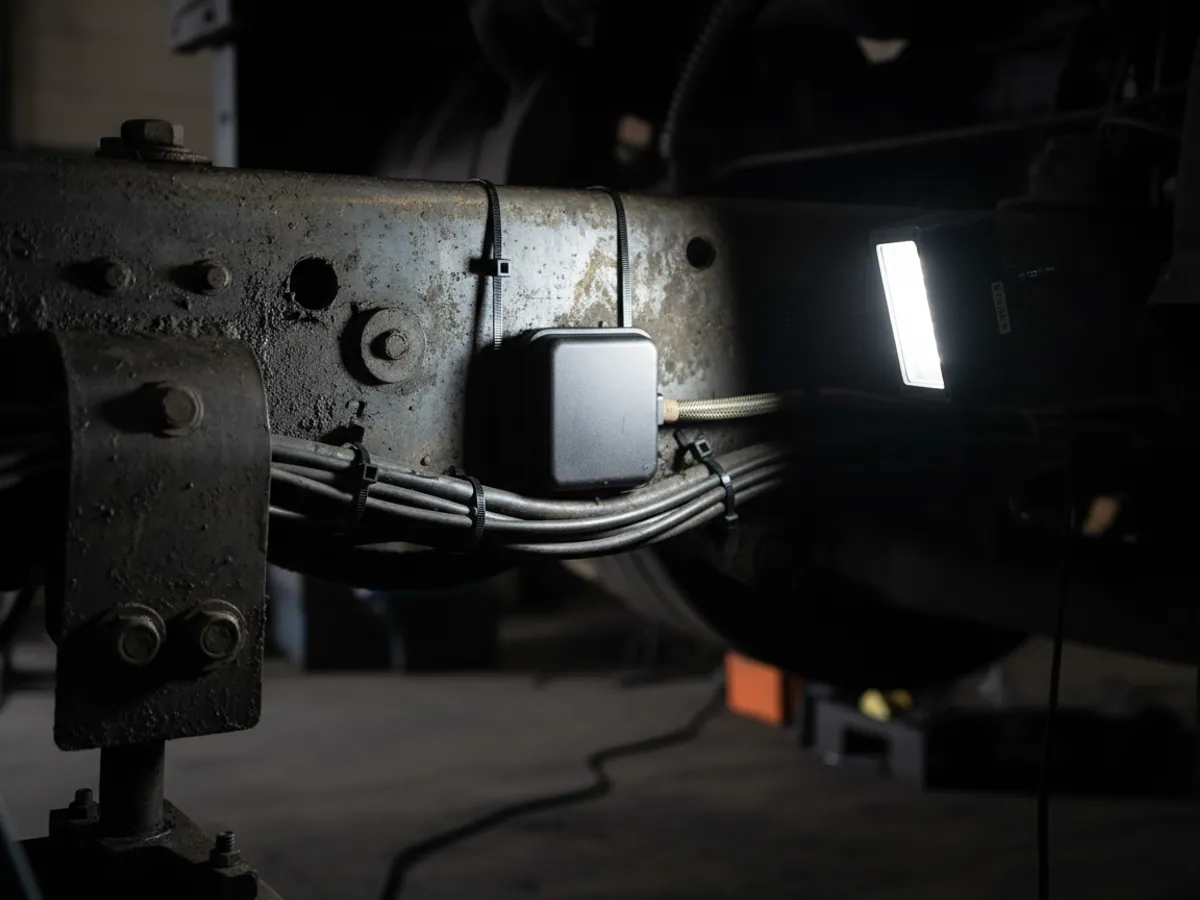
Подходит для КАСКО на дорогие машины, где главное — поиск после угона. Ставим компактный трекер, например Queclink GV50, в скрытое место и подключаем к бортовой сети. Клиенту сложно его «забыть» или выключить незаметно, а у службы поиска есть точка даже при отключённом АКБ машины за счёт встроенного аккумулятора.
Минус — нужен визит к установщику. В Баку это 30–40 минут, в регионы выезжаем бригадой по графику.
Как разбирается заявленное ДТП
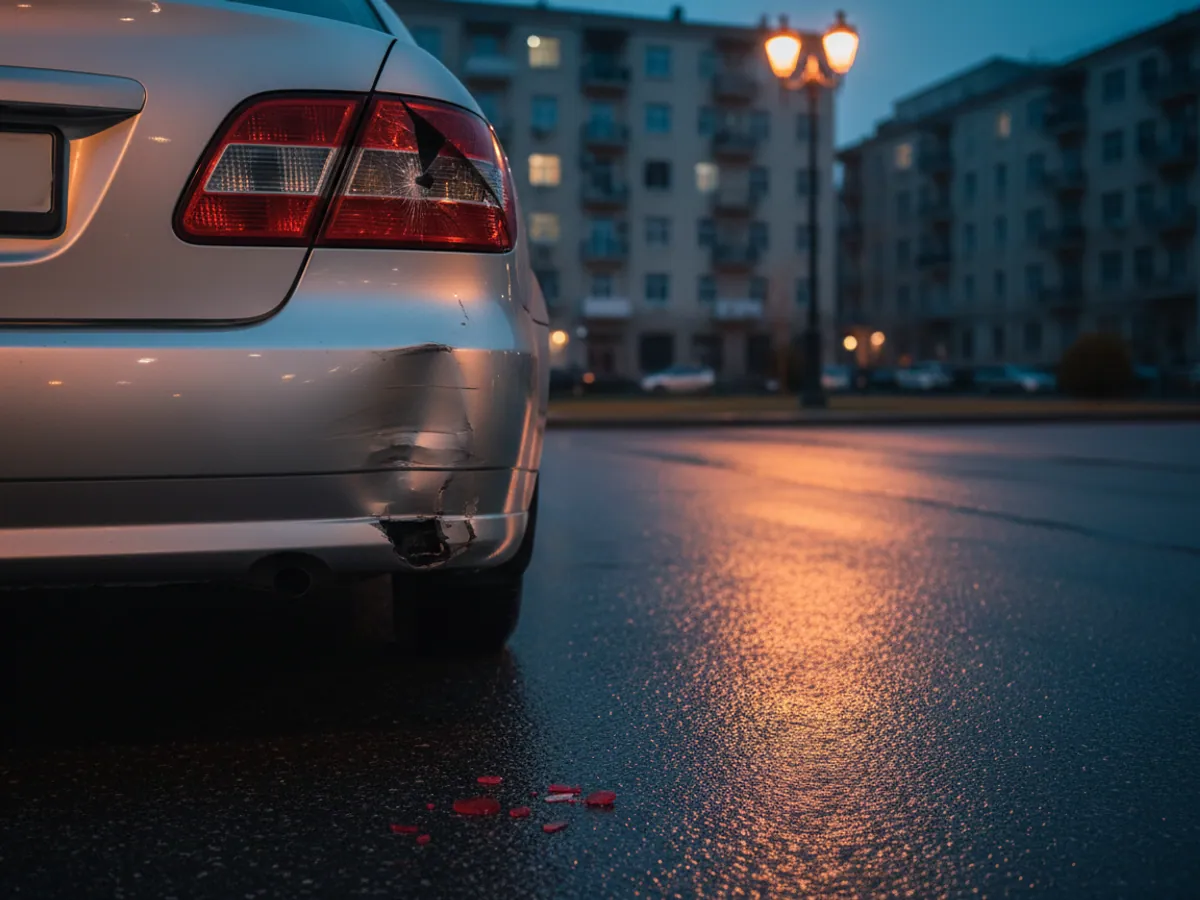
Ситуация, типичная для урегулирования. Клиент звонит утром и сообщает, что вечером на Тбилисском проспекте в него въехали сзади и уехали. Специалист открывает трек машины в Wialon.
Вариант первый: в 21:47 на указанном участке скорость упала с 38 до 0 км/ч, акселерометр записал продольный толчок, машина стояла 12 минут и уехала своим ходом. Картина совпадает с рассказом, дело можно закрывать быстро.
Вариант второй: весь вечер машина простояла во дворе в Ахмедлы, никаких перегрузок не было, а на Тбилисском проспекте она не появлялась неделю. Разговор с клиентом будет совсем другим.
Детализация зависит от настроек. Трекеры Teltonika умеют записывать след ускорений с высокой частотой вокруг момента удара, но эту функцию нужно включить заранее, при установке. На стандартных настройках вы получите скорость и точку раз в несколько секунд, чего для реконструкции наезда на парковке может не хватить.
Прозрачный балл и согласие клиента
Телематический продукт живёт, пока клиент понимает, за что получил скидку или её лишился. Поэтому методику балла стоит описать до старта и показать клиенту в простом виде.
Что публикуется для клиента:
- какие события влияют на балл — резкие торможения, превышения, ночные поездки, пробег;
- за какой период считается балл и как часто обновляется;
- что происходит, если устройство было отключено или данных мало;
- как оспорить событие, которое клиент считает ошибочным.
Что остаётся внутренним: точные веса событий и связь балла с тарифом. Это актуарная работа страховщика, мы её не выполняем и не подменяем. С нашей стороны — корректность исходных событий и журнал, по которому каждое событие можно проверить.
Согласие на данные. До установки клиент подписывает согласие: какие данные собираются, кто их видит, сколько хранятся, как отозвать согласие и что будет со скидкой в этом случае. Текст готовят юристы страховщика с учётом законодательства о персональных данных; мы даём техническое описание того, что на самом деле собирает устройство.
Как понять, что пилот удался
Пилот с реальным страховщиком имеет смысл только с заранее описанными критериями и контрольной группой. Мы предлагаем разделить их на технические и продуктовые.
Технические проверяются в первые недели: доля машин, от которых регулярно приходят данные; доля поездок с полными данными; количество ложных событий после калибровки порогов; пробная передача баллов в систему страховщика.
Продуктовые проверяются через 3–6 месяцев: частота заявленных убытков в группе с телематикой и в контрольной группе; доля клиентов, оставшихся в программе; число споров о балле и как быстро они закрыты.
Решение о тарифе принимает страховщик на своих данных. Если после пилота связь балла с убыточностью не видна, это тоже результат, и лучше узнать его на 100 машинах, чем на всём портфеле.
Как проходит пилот в страховой компании
Постановка задачи
Определяем, что тестируем: скидку за стиль вождения, поиск угнанных машин или ускорение урегулирования. От этого зависит тип устройства и набор событий.
Группа из 50–200 машин
Выбираем клиентов, готовых участвовать. Чаще всего это пролонгации КАСКО, где страховщик предлагает скидку за участие.
Установка и калибровка
Ставим устройства в Баку и регионах, первые недели собираем данные без влияния на тариф и настраиваем пороги событий.
Передача данных
Отдаём баллы и события в вашу систему через API или ежедневную выгрузку. Сырые треки остаются в Wialon и доступны только уполномоченным сотрудникам.
Разбор результатов
Через 3–6 месяцев сравниваете частоту убытков в группе с телематикой и в контрольной группе. Решение о масштабировании принимается на ваших цифрах, не на наших обещаниях.
КАСКО для автопарков, где трекеры уже стоят
Многие логистические и дистрибуторские компании давно работают с GPS-мониторингом. Если их машины подключены к Wialon, страховщику не нужно ставить своё оборудование: с согласия клиента мы настраиваем ретрансляцию данных или доступ к нужным отчётам.
Для андеррайтера это готовая история за прошлые месяцы: пробег, скорость на трассах M-1 и M-2, ночные рейсы, рейтинг водителей. Для клиента — аргумент в переговорах о цене полиса. Такая схема встречается в корпоративном КАСКО чаще, чем розничный PHYD.
Другие сценарии для финансового сектора собраны на странице телематика для страхования и финансов.
Ошибки, на которых спотыкаются UBI-продукты
Телематический продукт редко проваливается из-за техники. Чаще мешают решения, принятые до старта:
Скидка без правил
Если в полисе не описано, как считается балл и что будет при отключении устройства, первый же спор с клиентом превращается в жалобу.
Слишком много данных для клиента
Человеку не нужен график перегрузок. Ему нужен понятный балл и пара советов, что улучшить. Сложный отчёт отпугивает и снижает участие.
Нет процесса на тревогу
Уведомление об ударе ночью уходит в почту, которую никто не читает до утра. Сначала решите, кто и как реагирует, потом включайте события.
Короткий пилот
За месяц статистика убытков ничего не покажет. Закладывайте хотя бы полгода, чтобы увидеть разницу в частоте страховых случаев.
Что получает страховщик
Цена по реальному риску
Пробег и манера вождения дополняют классические факторы тарифа. Аккуратные клиенты получают скидку и реже уходят к конкурентам при пролонгации.
Факты для урегулирования
Трек, скорость и перегрузка в момент события помогают отличить реальное ДТП от инсценировки и закрыть честные случаи быстрее.
Возврат угнанных машин
Скрытый трекер с резервным питанием даёт службе поиска точку даже после отключения аккумулятора автомобиля.
Быстрый первый контакт
Автоматическое уведомление о сильном ударе позволяет позвонить клиенту в первые минуты, а не узнать о случае на следующий день.
Часто задаваемые вопросы
Что используется на этом секторе
Что мы делаем под ключ
Wialon-модули для этого сектора
Сценарии применения в отрасли
Кейсы из «Страховые и финансовые компании»
Хотите внедрить GPS-мониторинг в «Страховые компании»?
Оставьте заявку — рассчитаем стоимость для вашего парка и подберём оборудование под направление: страховые и финансовые компании.
- 1 Уточним задачу
Специалист перезвонит и спросит про технику, число машин и что нужно контролировать.
- 2 Подберём решение
Предложим оборудование и функции, разовые и ежемесячные платежи распишем отдельно.
- 3 Согласуем монтаж
Установка на вашей базе или у нас — по графику, чтобы техника не выпадала из работы.
Оставить заявку
Специалист перезвонит и подберёт решение под вашу технику и задачу.